 توسط :
واگذاری شفادارو با پرسشهایی درباره قیمت و آینده تولید روبهرو شده است

بانک ملی ایران میخواهد، کنترل یکی از مجموعههای مهم دارویی کشور را واگذار کند؛ تصمیمی که پیش از رسیدن موعد عرضه با درخواست توقف از سوی یک نماینده مجلس روبهرو شده است. بانک این اقدام را اجرای تکلیف خروج از بنگاهداری میداند اما منتقدان درباره قیمت، توان خریدار و تضمین تداوم تولید دارو پرسش دارند. بررسی اطلاعات منتشرشده نشان میدهد، اصل برنامه فروش روشن است؛ آنچه هنوز نمیتوان دربارهاش داوری قطعی کرد، منصفانه بودن ارزشگذاری و کفایت تعهدات مالک آینده است.
چه چیزی واگذار میشود؟
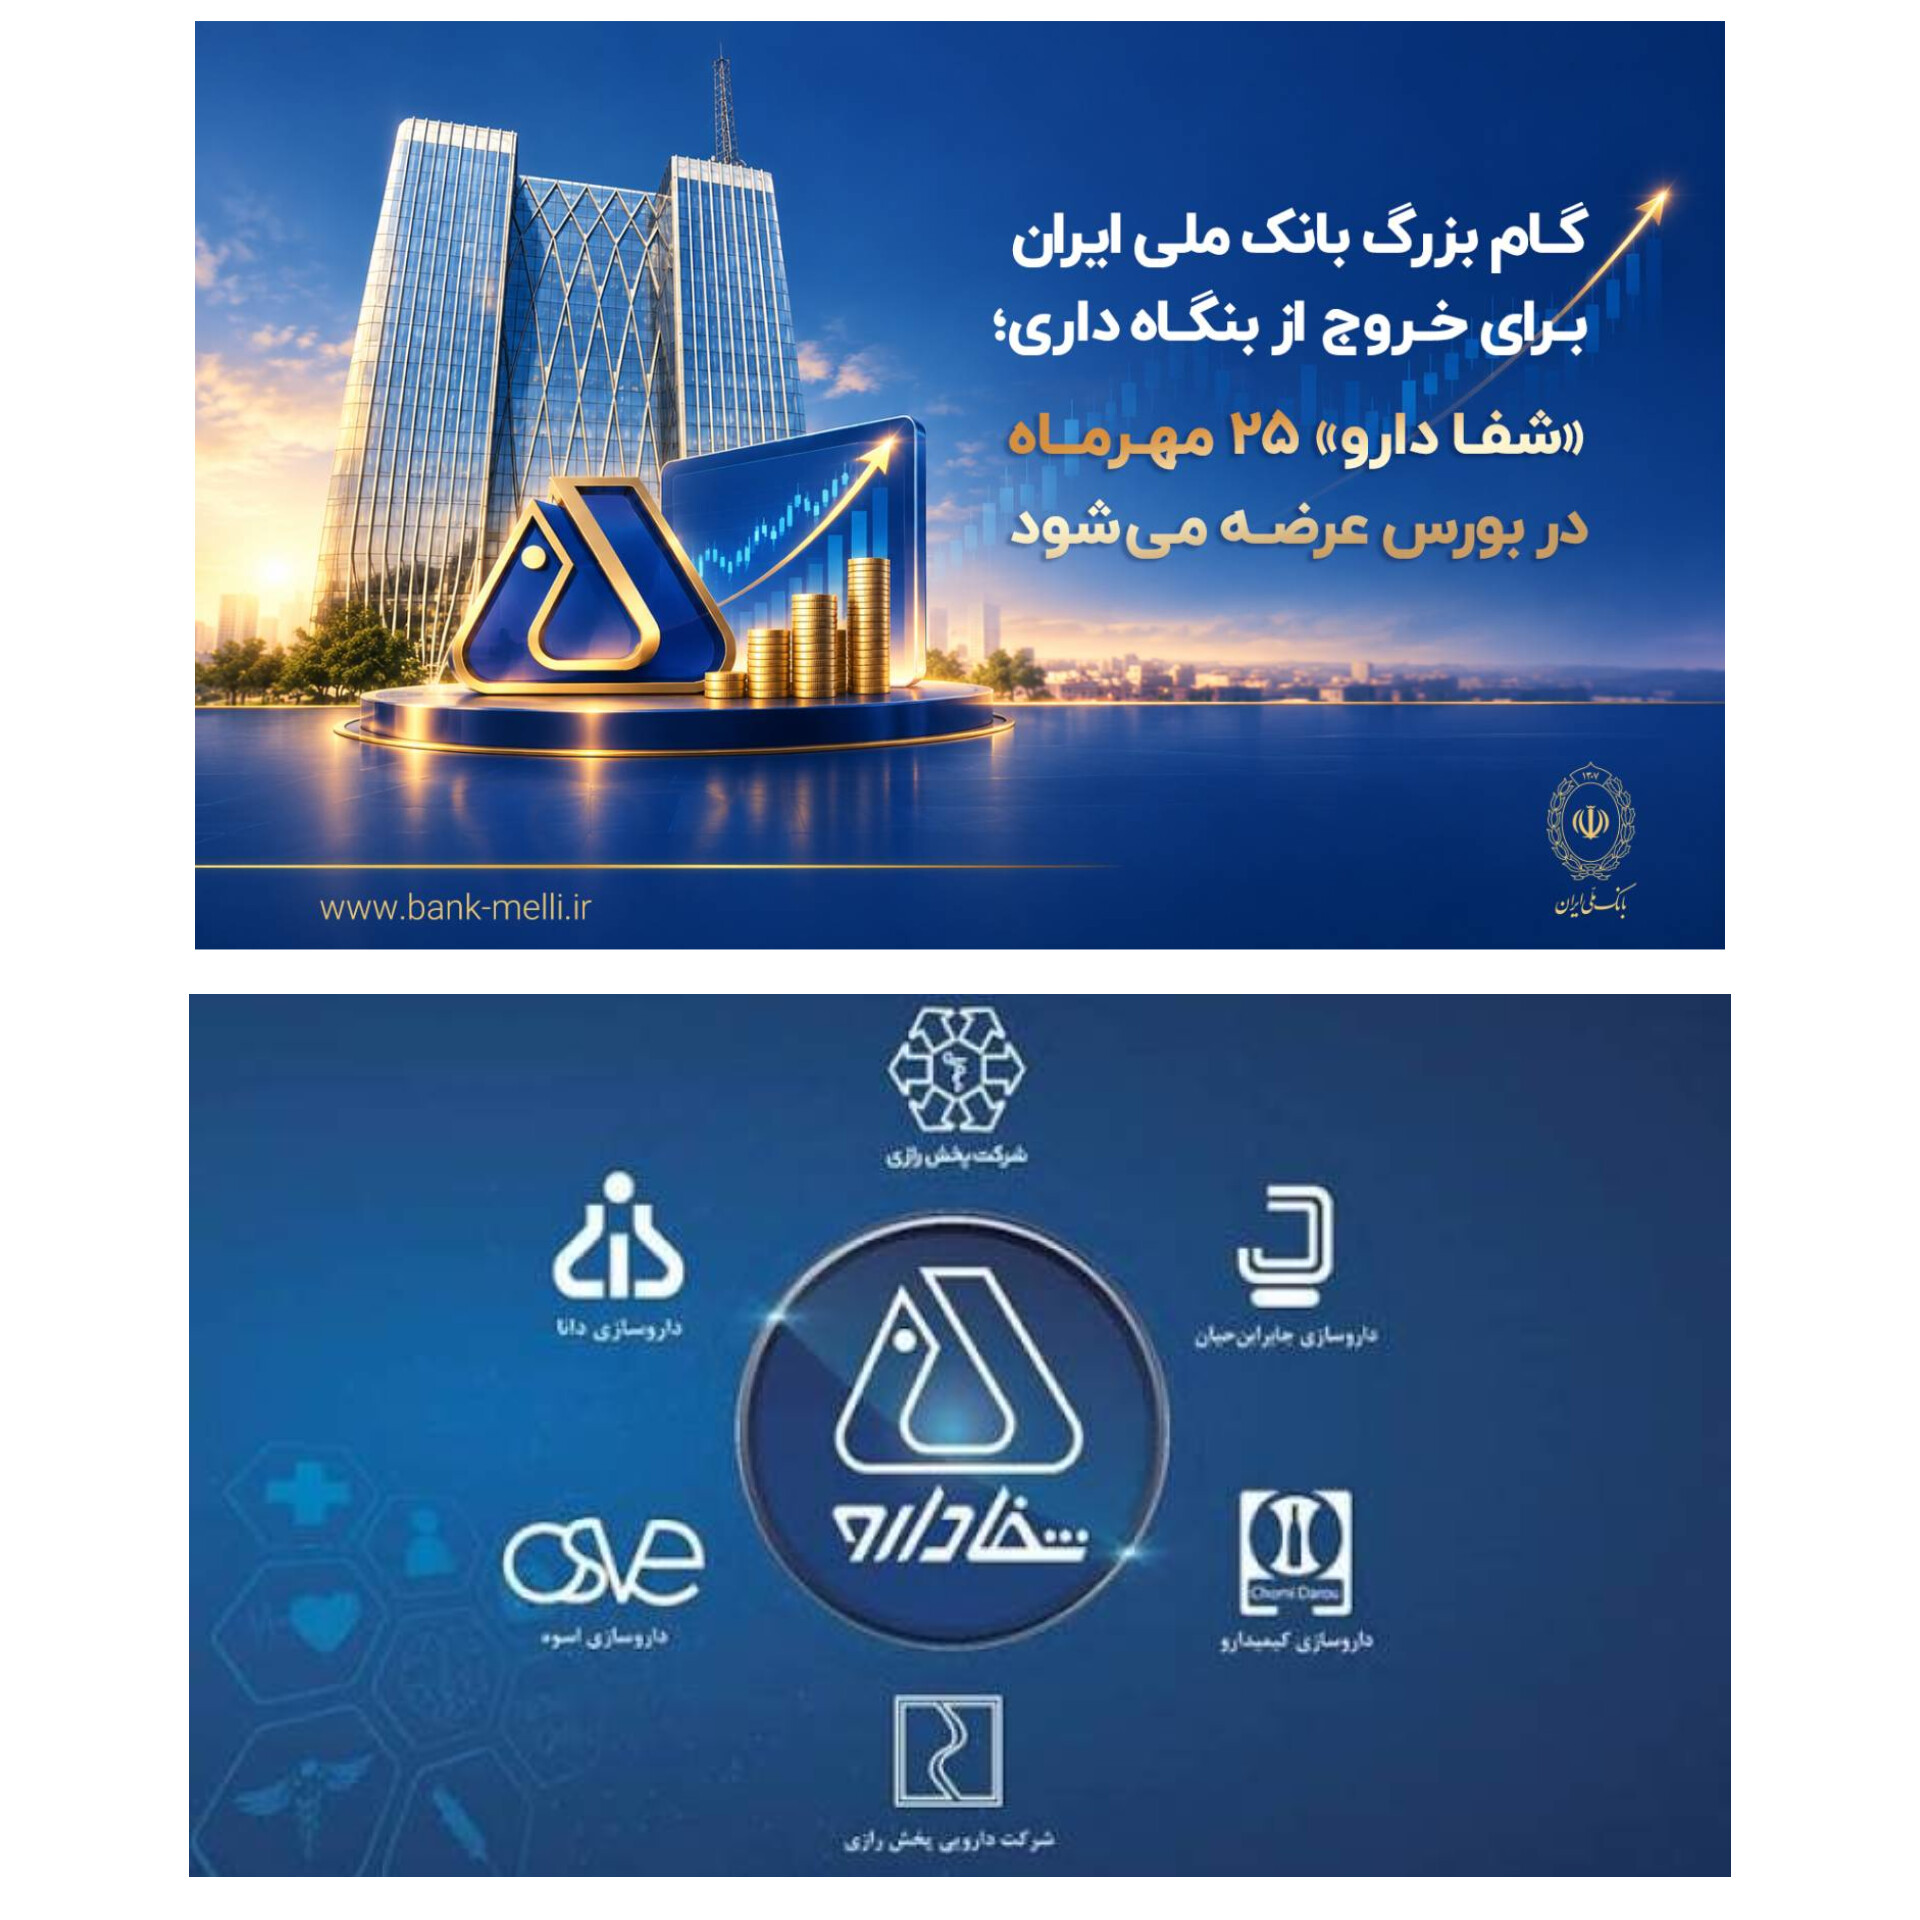
طبق اطلاعیه بانک ملی، بازنشر شده در رسانهها، قرار است ۲۵ مهر ۱۴۰۵ حدود ۹۰٫۵۳ درصد سهام شرکت سرمایهگذاری شفادارو با نماد «شفا» در بورس تهران عرضه شود. فروشنده، شرکت مدیریت طرح و توسعه آیندهپویاست که سهام خود و سهم گروه توسعه ملی را یکجا عرضه میکند. موضوع، انتقال کنترل یک هلدینگ است؛ مجموعهای که با شرکتهایی مانند داروسازی دانا، جابر ابنحیان، اسوه، کیمیدارو و پخش رازی در تولید و توزیع دارو حضور دارد. بنابراین نتیجه معامله میتواند بر تصمیمهای سرمایهگذاری و مدیریت این زنجیره اثر بگذارد. بانک ملی در توضیح واگذاری به مواد ۱۶ و ۱۷ قانون رفع موانع تولید و سیاست خروج بانکها از بنگاهداری استناد کرده است. استدلال اقتصادی حامیان این است که منابع بانک باید به وظایف بانکی و تأمین مالی بازگردد و مدیریت کارخانهها به سرمایهگذاران متخصص سپرده شود. با این حال فروش سهام لزوماً به معنی افزایش فوری وامدهی نیست؛ میزان وصول نقدی، وضعیت مالی بانک و نحوه مصرف درآمد فروش تعیین میکند چه مقدار از منابع واقعاً برای پرداخت تسهیلات آزاد خواهد شد. در مقابل رضا سپهوند، نماینده خرمآباد و چگنی، در نامهای به دیوان محاسبات خواستار توقف واگذاری تا رفع ابهامات شده است. او در گفتوگو با خانه ملت، خطر برای تأمین پایدار دارو و احتمال تضییع داراییهای عمومی را مطرح کرده و خواسته مستندات وزارت اقتصاد و بانک ملی، همراه با نظر نهادهای مسئول سلامت، بررسی شود. این موضع، درخواست نظارت و توقف است؛ در منابع بررسی شده برای این گزارش، سندی مبنی بر صدور حکم توقف عرضه جدید به دست نیامد.
۴۰ هزار میلیارد تومان؛ قیمت کدام دارایی؟
یکی از کانونهای اختلاف، رقم حدود ۴۰ هزار میلیارد تومان است. مطابق جزئیات بازنشر شده از اطلاعیه بورس بیش از ۲ میلیارد و ۴۵۵ میلیون سهم با کف قیمت ۱۶۲ هزار و ۸۳۰ ریال برای هر سهم عرضه میشود. حاصل ضرب این دو عدد نزدیک به ۴۰ هزار میلیارد تومان است؛ یعنی حداقل بهای بلوک ۹۰٫۵۳ درصدی نه ارزش کارشناسی قطعی تمام شرکت. قیمت پایه همچنین به قیمت پایانی روز قبل از عرضه وابسته است و رقابت خریداران میتواند، مبلغ نهایی را افزایش دهد. سپهوند گفته است طبق برخی برآوردها، داروسازی دانا بهتنهایی ارزشی نزدیک به کل رقم مطرح شده برای شفادارو دارد. اما در خبر منتشرشده، گزارش کارشناسی پشتیبان این مقایسه ارائه نشده است. برای سنجش ادعای ارزانفروشی باید معلوم باشد رقم دانا، ارزش کل شرکت است یا ارزش سهم شفادارو در آن؛ بدهیها چگونه محاسبه شدهاند و مبنای ارزیابی چیست. مقایسه ارزش کارخانهها، ارزش روز سهام و قیمت یک بلوک مدیریتی، بدون یکسان کردن مبنا، میتواند تصویری گمراهکننده بسازد. آمار رشد ۱۶۴ درصدی ارزش ریالی تولید زیرمجموعهها در نیمه نخست سال مالی ۱۴۰۵ نیز، که این نماینده به آن استناد کرده، نیازمند همین دقت است. افزایش ارزش ریالی تولید الزاماً به معنی افزایش مشابه تعداد داروهای تولیدشده یا سود نیست؛ تغییر قیمت محصولات و ترکیب تولید هم بر آن اثر میگذارد. برای ارزیابی عملکرد باید مقدار تولید، حاشیه سود، مطالبات وصول نشده و نیاز به سرمایه در گردش بررسی شود. سودده بودن شرکت نیز بهتنهایی پاسخ نمیدهد که مالکیت بانکی آن باید ادامه یابد یا واگذار شود.
معامله قبلی چرا به سرانجام نرسید؟
سابقه معامله قبلی، حساسیتها را بیشتر کرده است. گزارشهای منتشرشده میگویند در اول دی ۱۴۰۴ رقابت برای خرید بلوک شفادارو به رقمی حدود ۳۷ هزار میلیارد تومان و اعلام نام میترا فرزادنیا بهعنوان خریدار انجامید اما معامله به علت پرداخت نشدن بخش نقدی در مهلت مقرر باطل شد. این سابقه نشان میدهد اعلام برنده، پایان واگذاری نیست. در عرضه جدید نیز امکان خرید شرایطی با پرداخت ۲۵ درصد نقد پیشبینی شده؛ رقمی نزدیک به ۱۰ هزار میلیارد تومان در کف اعلام شده. توان پرداخت اقساط و تأمین هزینههای تولید هر دو اهمیت دارند. در متن مصاحبه فانا، موجود در اسناد این گزارش حسین صیادی، نایبرئیس هیأتمدیره زاگرس دارو، روایت دیگری از دشواری واگذاری ارائه کرده است. او میگوید، عرضه دیگری در اسفند که کنسرسیوم متبوعاش قصد حضور در آن را داشته با دستور دادستانی متوقف شده است. متن آن دستور برای این گزارش در دسترس نبود. روایت صیادی همچنین باید با توجه به موقعیت او بهعنوان متقاضی خرید خوانده شود؛ همانگونه که دفاع بانک از فروش، موضع فروشنده است.
چه تضمینی برای ادامه تولید وجود دارد؟
پرسش تعیینکننده اکنون این است که قرارداد چه تعهد قابل سنجشی برای سرمایهگذاری، استمرار تولید و حفظ ظرفیتهای ضروری دارد. تضمین وصول پول فروش بهخودیخود تضمین تأمین دارو نیست. انتشار گزارش ارزشگذاری، معیارهای احراز توان خریدار و شروط نظارت پس از فروش میتواند، امکان داوری مستند را فراهم کند. تا آن زمان، نه ادعای ارزانفروشی اثبات شده و نه عرضه در بورس، بهتنهایی، موفقیت این واگذاری را تضمین میکند.