 توسط :
بورس از اقتصاد چه تصویری نشان میدهد؟

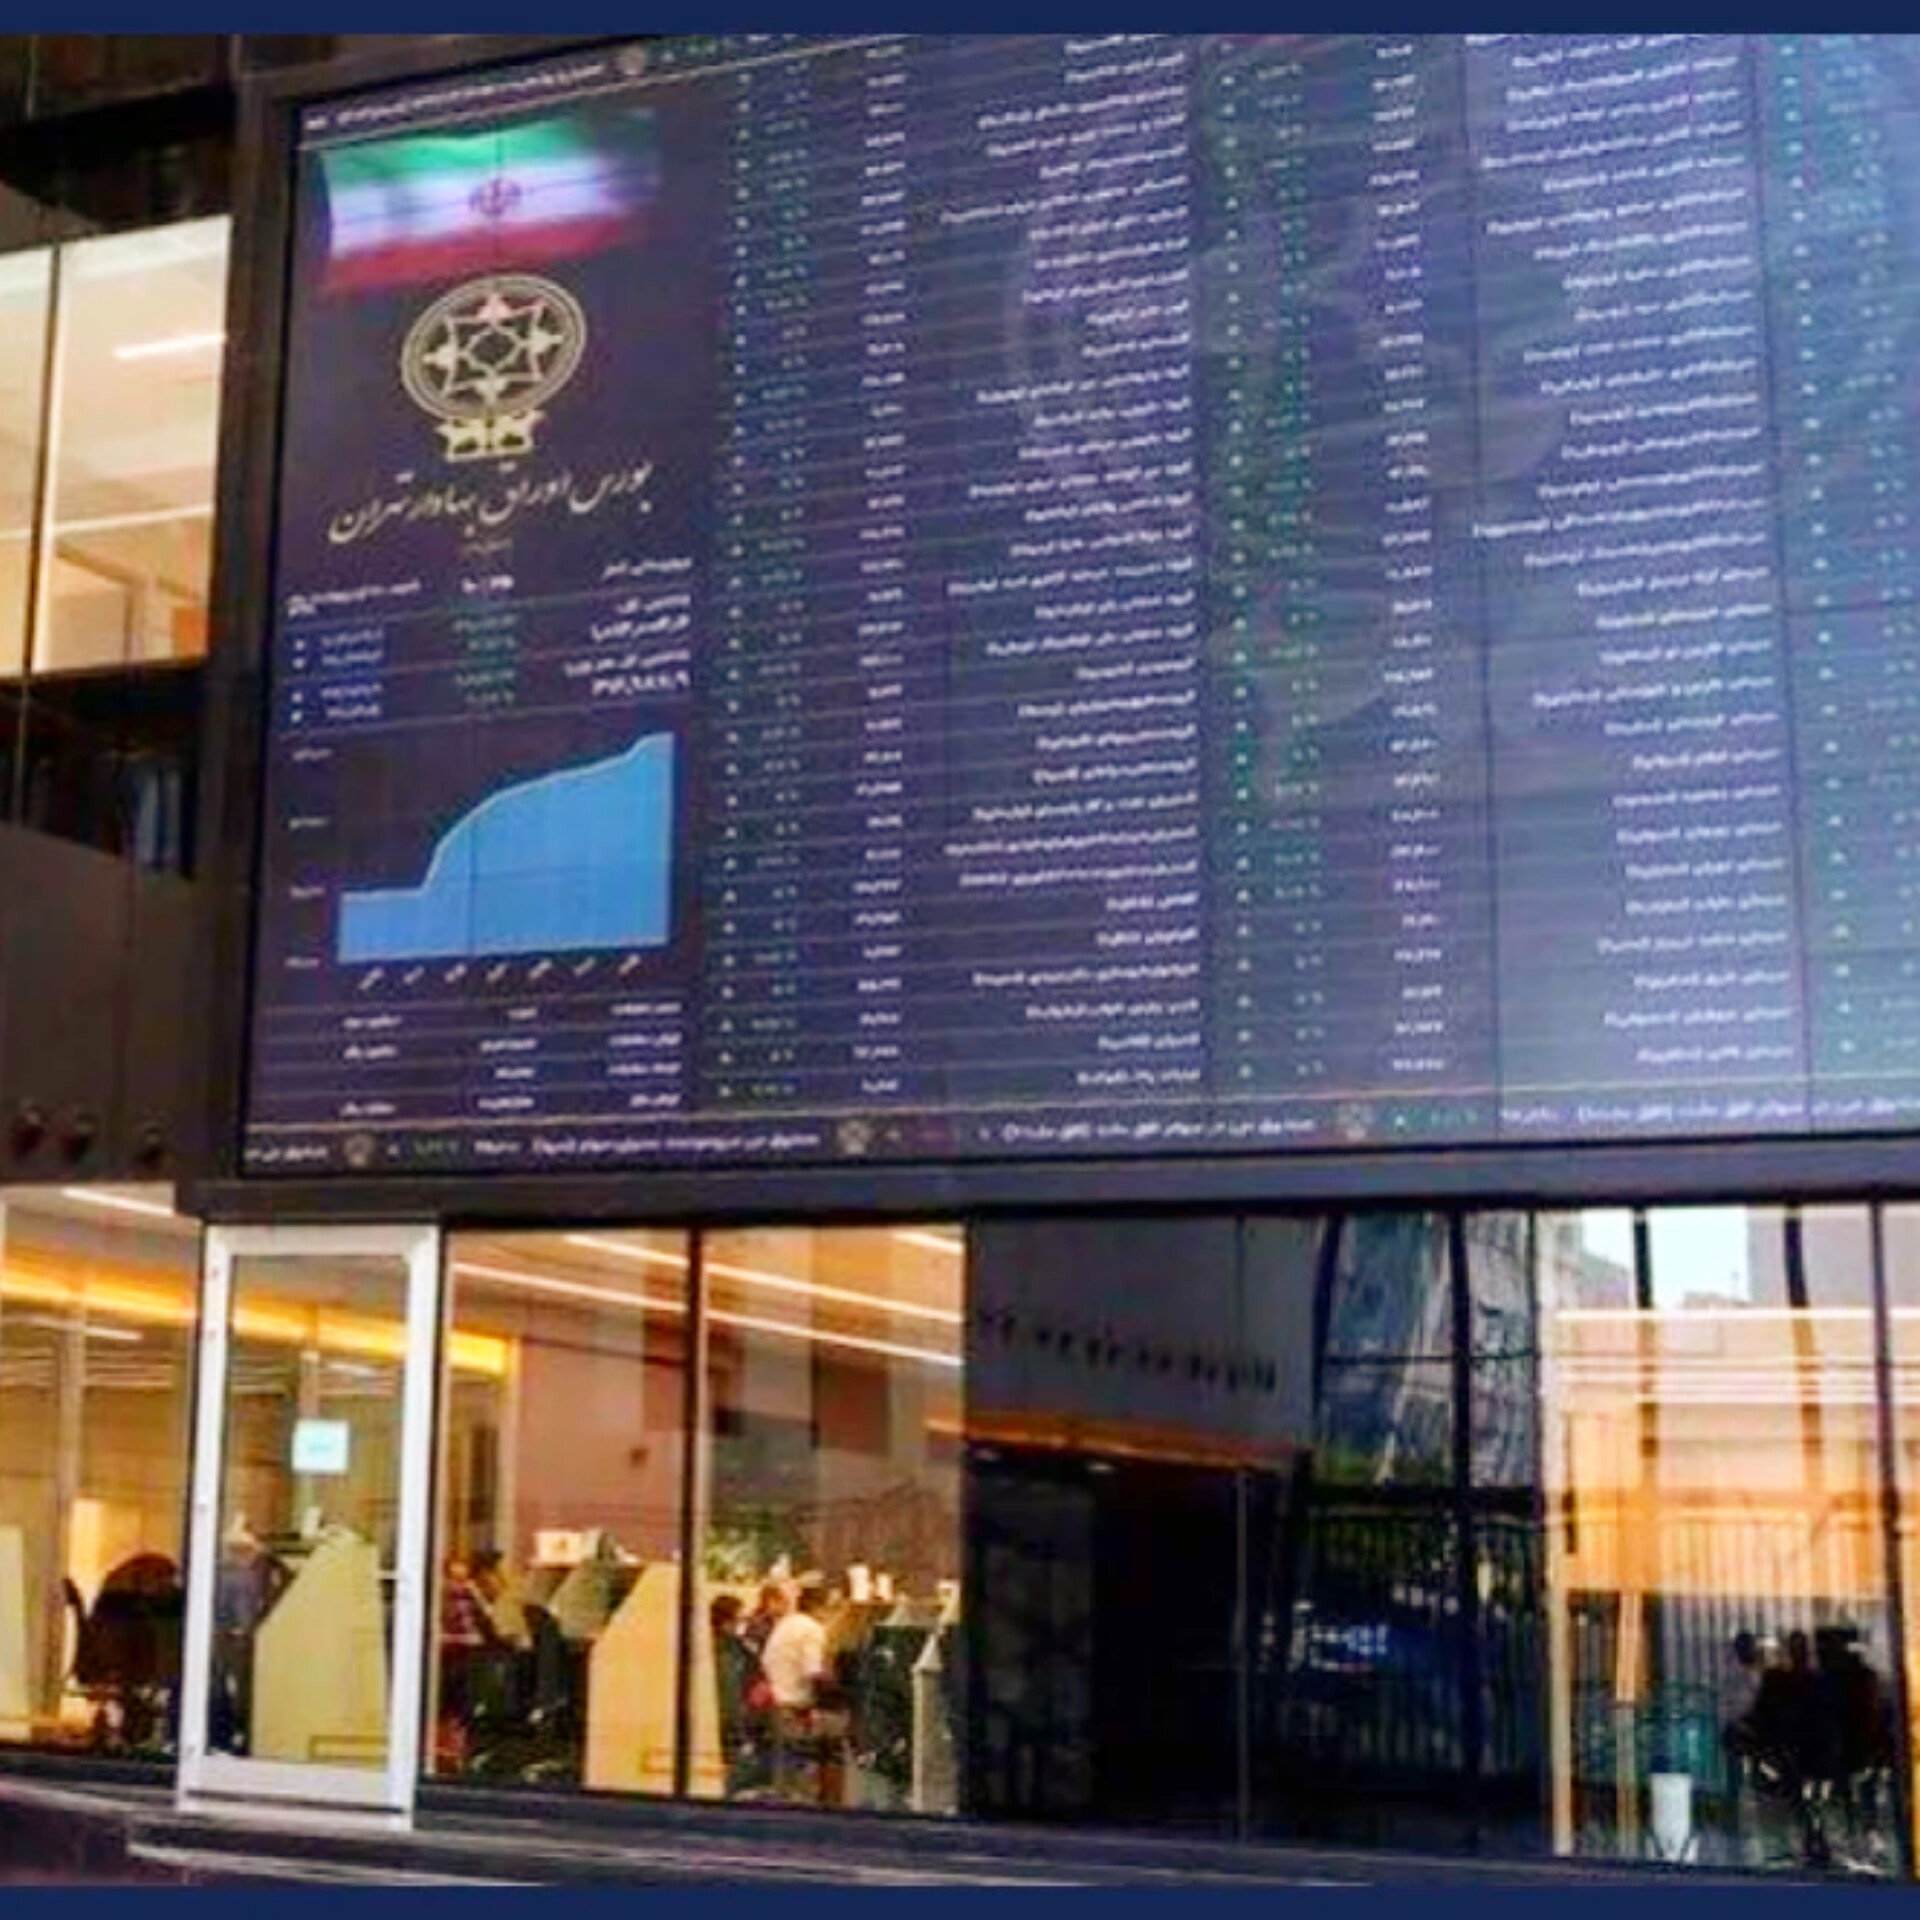
بورس تهران از مرز ۸ میلیون واحد گذشت. عددی که برای سهامداران نشانه پیشروی بازار است اما برای تحلیل اقتصاد ایران پرسشهای بیشتری ایجاد میکند. آیا افزایش قیمت سهام از بهبود چشمانداز تولید و سودآوری بنگاهها خبر میدهد یا سرمایهگذاران برای حفظ ارزش داراییهایشان در برابر تورم به بورس پناه آوردهاند؟ پاسخ در ترکیبی از انتظارات سیاسی، تغییر ارزش پول، وضعیت شرکتها و جریان نقدینگی نهفته است. بازار سهام میتواند پیش از اقتصاد واقعی به استقبال آیندهای بهتر برود؛ همچنین ممکن است در اقتصادی گرفتار رکود صرفاً به دلیل افزایش قیمتها رشد کند. بنابراین عبور شاخص از قلهای تازه، آغاز بررسی وضعیت بازار است و بهتنهایی نتیجه آن را روشن نمیکند. معاملات چهارشنبه ۱۵ مهر با برتری خریداران پایان یافت. به گزارش اقتصادنیوز، شاخص کل با افزایش ۱۵۳ هزار و ۹۱۹ واحدی معادل ۱٫۹۳ درصد به حدود ۸ میلیون و ۱۳۱ هزار واحد رسید. شاخص هموزن نیز ۱٫۷۳ درصد رشد کرد و در محدوده ۲ میلیون و ۱۵۰هزار واحد قرار گرفت. مثبت بودن ۸۴ درصد نمادها و تشکیل صف خرید برای ۴۵۳ نماد نشان داد که تقاضا به چند شرکت بزرگ محدود نبود. در معاملات سهام، حقتقدم و صندوقهای سهامی، ارزش دادوستدها به ۴۰ هزار و ۹۵۲ میلیارد تومان رسید و خالص ورود پول حقیقی ۵ هزار و ۲۳۲ میلیارد تومان گزارش شد. این ترکیب، تصویری از بازاری ارائه میدهد که در آن میل به خرید همچنان بالاست. همراهی شاخص هموزن با شاخص کل، اهمیت دارد زیرا رشد شرکتهای بزرگ گاهی میتواند، ضعف تقاضا در دیگر بخشهای بازار را پنهان کند. در معاملات دیروز، گستردگی نمادهای مثبت نشان میدهد که موج خرید، بخش بزرگی از بازار را دربر گرفته است. با این حال فراگیری رشد فقط درباره وسعت تقاضا اطلاعات میدهد و درباره ارزندگی همه سهمها یا دوام صعود حکم قطعی صادر نمیکند. در دورههای خوشبینی، شرکتهایی با وضعیت عملیاتی متفاوت ممکن است همزمان رشد کنند زیرا عامل مشترک انتظارات برای مدتی بر تفاوتهای بنیادی آنها غلبه میکند. ورود پول حقیقی نیز باید با دقت تفسیر شود. این شاخص نشاندهنده جابهجایی خالص مالکیت سهام از اشخاص حقوقی به حقیقی است؛ بنابراین نمیتوان آن را معادل افزایش سرمایهگذاری در کارخانهها و خطوط تولید دانست. خریدوفروش در بازار ثانویه مستقیماً منابع تازهای در اختیار شرکت قرار نمیدهد. البته افزایش نقدشوندگی و تقویت تقاضا میتواند، شرایط تأمین مالی بعدی بنگاهها را بهتر کند. این اثر زمانی ملموس میشود که شرکتها از فرصت بازار برای افزایش سرمایه، عرضه سهام یا تأمین مالی طرحهای اقتصادی استفاده کنند. فاصله میان رونق معاملات و رونق تولید دقیقاً در همین مسیر مشخص میشود. برای توضیح رشد بورس باید میان دو منشأ متفاوت افزایش قیمت سهام، تمایز گذاشت: افزایش سود مورد انتظار و کاهش بازدهی مورد مطالبه سرمایهگذار. اگر بازار انتظار داشته باشد شرکتها بیشتر تولید کنند، با هزینه کمتر بفروشند یا درآمد بیشتری بهدست آورند، ارزش سهام میتواند افزایش یابد. همچنین اگر احتمال جنگ، اختلال تجاری یا تصمیمهای ناگهانی کمتر ارزیابی شود، سرمایهگذار ممکن است برای نگهداری همان سهم، بازده کمتری مطالبه کند و قیمت بالاتری بپردازد. در حالت دوم، حتی پیش از تغییر محسوس در صورتهای مالی، بازار رشد میکند؛ زیرا ارزیابی معاملهگران از خطر آینده تغییر کرده است. در اقتصاد ایران، انتظارات سیاسی از این مسیر اهمیت ویژهای پیدا میکند. تصور کاهش تنش خارجی میتواند احتمال اختلال در صادرات، انتقال پول و تأمین مواد اولیه را در ذهن سرمایهگذار پائین بیاورد. بنگاهی که بتواند، محصولش را با هزینه کمتر صادر کند و درآمد آن را آسانتر بازگرداند، چشمانداز متفاوتی خواهد داشت. با این حال آمار معاملات دیروز بهتنهایی نشان نمیدهد چه مقدار از رشد بازار به این عامل مربوط بوده است. برای چنین نتیجهای باید زمان انتشار خبرهای سیاسی، واکنش گروههای مختلف و رفتار همزمان ارز و سهام بررسی شود. نسبت دادن تمام صعود به یک عامل، توضیحی ساده اما ناکافی است. عامل دیگر، تورم و تغییر ارزش پول است. در شرایط افزایش سطح عمومی قیمتها، فروش ریالی بسیاری از شرکتها و ارزش جایگزینی داراییهای آنها بالا میرود. کارخانه، زمین، تجهیزات و موجودی کالا با قیمتهای تازه ارزیابی میشوند و بازار ممکن است این تغییر را در قیمت سهام منعکس کند. اما افزایش فروش اسمی الزاماً بهمعنای افزایش سود واقعی نیست. اگر هزینه مواد اولیه، دستمزد، حملونقل و تأمین مالی سریعتر رشد کند، بنگاه با وجود درآمد بیشتر، حاشیه سود کمتری خواهد داشت. از اینرو رشد قیمت سهم باید در کنار مقدار تولید، حجم فروش و کیفیت سود شرکت بررسی شود. رابطه نرخ ارز و بورس نیز به همین اندازه پیچیده است. افزایش قیمت ارز میتواند، درآمد ریالی صادرکنندگان را بالا ببرد، مشروط به اینکه امکان صادرات و وصول درآمد وجود داشته باشد و نرخ تبدیل ارز نیز اجازه انتقال این افزایش را بدهد. در مقابل، شرکتهای وابسته به مواد اولیه و تجهیزات وارداتی با هزینههای بیشتری مواجه میشوند. حتی صادرکنندگان نیز ممکن است برای تعمیر، نوسازی و تأمین قطعات به واردات نیاز داشته باشند. بنابراین افزایش نرخ ارز بر تمام شرکتها اثر یکسانی ندارد. تفاوت میان صنایع در این زمینه میتواند پس از فروکش کردن موج عمومی خرید به یکی از عوامل اصلی انتخاب سهام تبدیل شود. برای سهامدار، مسئله اصلی بازده واقعی است. ثبت رکورد شاخص بهتنهایی نشان نمیدهد، قدرت خرید سرمایهگذار افزایش یافته است. اگر بازده سبد سهام از تورم عقب بماند، ارزش اسمی دارایی بیشتر شده اما توان خرید کالا و خدمات کاهش یافته است. مقایسه با دلار و طلا نیز باید در دوره زمانی یکسان انجام شود و سود نقدی، هزینه معامله و زمان ورود سرمایهگذار را در نظر بگیرد. شاخص کل، بازده تمام افراد را نمایندگی نمیکند؛ ترکیب سبد و زمان خرید میتواند، نتایج بسیار متفاوتی بسازد. همین تفاوت، فاصله میان خبر خوش رکوردشکنی و تجربه واقعی برخی سهامداران را توضیح میدهد. در سمت بنگاهها، محدودیت انرژی یکی از متغیرهایی است که میتواند فاصله میان انتظار و عملکرد را افزایش دهد. هرگاه کارخانه با قطع برق یا گاز مواجه شود، ظرفیت نصب شده الزاماً به تولید قابل فروش تبدیل نمیشود. کاهش تولید، هزینه ثابت هر واحد محصول را بالا میبرد و تحویل سفارشها را دشوار میکند. برای سنجش پایداری رشد سهام صنایع انرژیبر باید گزارشهای ماهانه تولید و فروش را جدی گرفت. بازاری که صرفاً افزایش قیمت محصول را میبیند، ممکن است افت مقدار تولید را کمتر از واقع برآورد کند؛ درحالی که سود نهایی از حاصل هر دو متغیر تأثیر میگیرد. نرخ سود نیز بر چشمانداز بورس اثر میگذارد. افزایش بازده ابزارهای کمریسک، هزینه فرصت خرید سهام را بالا میبرد و شرکتها را با تأمین مالی گرانتری روبهرو میکند. در مقابل، کاهش این بازده میتواند، جذابیت نسبی سهام را افزایش دهد. اما تحلیل فقط با مقایسه یک نرخ سود و یک نسبت قیمت به سود کامل نمیشود. سرمایهگذار باید پایداری سود شرکت، احتمال تغییر سیاستها و امکان نقد کردن دارایی را نیز بسنجد. در اقتصادی با نااطمینانی بالا ممکن است یک سهم ظاهراً ارزان باشد اما خطر کاهش سود آینده، بخشی از این ارزانی را توضیح دهد. عبور از ۸ میلیون واحد از نظر رفتاری نیز مهم است. اعداد گرد به کانون توجه معاملهگران تبدیل میشوند و میتوانند، خریدهای تازه یا فروش برای شناسایی سود را تحریک کنند. افرادی که از رشد قبلی جا ماندهاند ممکن است با مشاهده رکورد جدید وارد شوند؛ همزمان سهامداران قدیمیتر بخشی از دارایی خود را عرضه کنند. بنابراین افزایش عرضه پس از فتح این سطح لزوماً نشانه پایان روند نیست. مسئله اصلی توان تقاضا برای جذب عرضههاست. بازاری که با وجود فروش بیشتر، نقدشوندگی خود را حفظ میکند، وضعیت متفاوتی با بازاری دارد که رشد آن به صفهای کممعامله وابسته است. چشمانداز کوتاهمدت را میتوان در سه مسیر بررسی کرد. در مسیر نخست ورود پول ادامه پیدا میکند، عرضهها جذب میشوند و انتظارات مساعد با شواهدی از بهبود عملکرد شرکتها همراه میشود. در این صورت امکان تثبیت بازار در سطح تازه افزایش مییابد. مسیر دوم، دورهای از نوسان و استراحت است: بخشی از معاملهگران سود میگیرند و بازار برای ارزیابی قیمتهای جدید منتظر اطلاعات بیشتر میماند. مسیر سوم زمانی شکل میگیرد که خبر نامساعد سیاسی، فشار نرخ سود یا گزارش ضعیف شرکتها، انتظارات را تغییر دهد. در این وضعیت، نقدینگیای که با سرعت وارد شده، میتواند به افزایش فشار فروش کمک کند. تشخیص مسیر محتمل به رصد چند متغیر نیاز دارد: تداوم ارزش معاملات، جهت جریان پول حقیقی، گستردگی تقاضا و واکنش قیمتها به عرضه. در کنار آنها، گزارشهای تولید و فروش و تغییر حاشیه سود اهمیت بیشتری پیدا میکنند. ادامه رشد شاخص بدون همراهی سود شرکتها بهتدریج اتکای بازار به خوشبینی را بیشتر میکند. همچنین مقایسه قیمت سهام با سودی که امکان تحقق دارد از تکیه بر سود گذشته مفیدتر است. بازار دیروز قدرت خرید را نشان داده است؛ روزهای بعد مشخص میکند این قدرت تا چه اندازه در برابر اطلاعات تازه و عرضه بیشتر پایدار میماند. بورس در قله تازه، هم انتظارات درباره آینده را منعکس میکند و هم تلاش برای حفظ ارزش داراییها را. برای فهم تصویری که از اقتصاد ارائه میدهد باید پرسید، پشت افزایش قیمت سهم چه تغییری رخ داده است: تولید بیشتر، سود واقعی بالاتر، خطر کمتر یا صرفاً افزایش ارقام ریالی؟ پاسخ میتواند برای صنایع مختلف متفاوت باشد. ۸ میلیون واحد، خبر مهمی برای بازار سرمایه است؛ اما زمانی از بهبود پایدار اقتصاد حکایت خواهد کرد که بنگاهها بتوانند بیشتر سرمایهگذاری کنند، تولیدشان را افزایش دهند و سودی بسازند که پس از تعدیل تورم نیز ارزش بیشتری داشته باشد.